
数字货币金融政策怎么变?一文讲清监管新风向和个人投资该注意什么
导读:数字货币金融政策怎么变?一文讲清监管新风向和个人投资该注意什么过去八年,我在银行金融科技研究部跟踪全球央行数字货币和加密资产监管动态。监管的两条线策略——打击投机、保留技术——成为各国政策的共同底色。但更深层的问题是,当货币本身变成可编程的金融工具,我们理解钱的方式要彻底换一套。你觉得,未来持有货币和持有金融产品的边界还会存在吗?...
数字货币金融政策怎么变?一文讲清监管新风向和个人投资该注意什么
过去八年,我在银行金融科技研究部跟踪全球央行数字货币和加密资产监管动态。这篇写写我看到的政策脉络和对普通人的实际影响。
2026年全球CBDC落地节奏明显加快。数字人民币试点城市已扩展到120个,跨境支付场景在东盟框架下跑通了两条测试通道。IMF的年报里把CBDC的"可编程性"列为重点风险项,意思是未来央行可能通过智能合约直接调控资金流向,这对银行理财产品的底层逻辑是个根本性冲击。
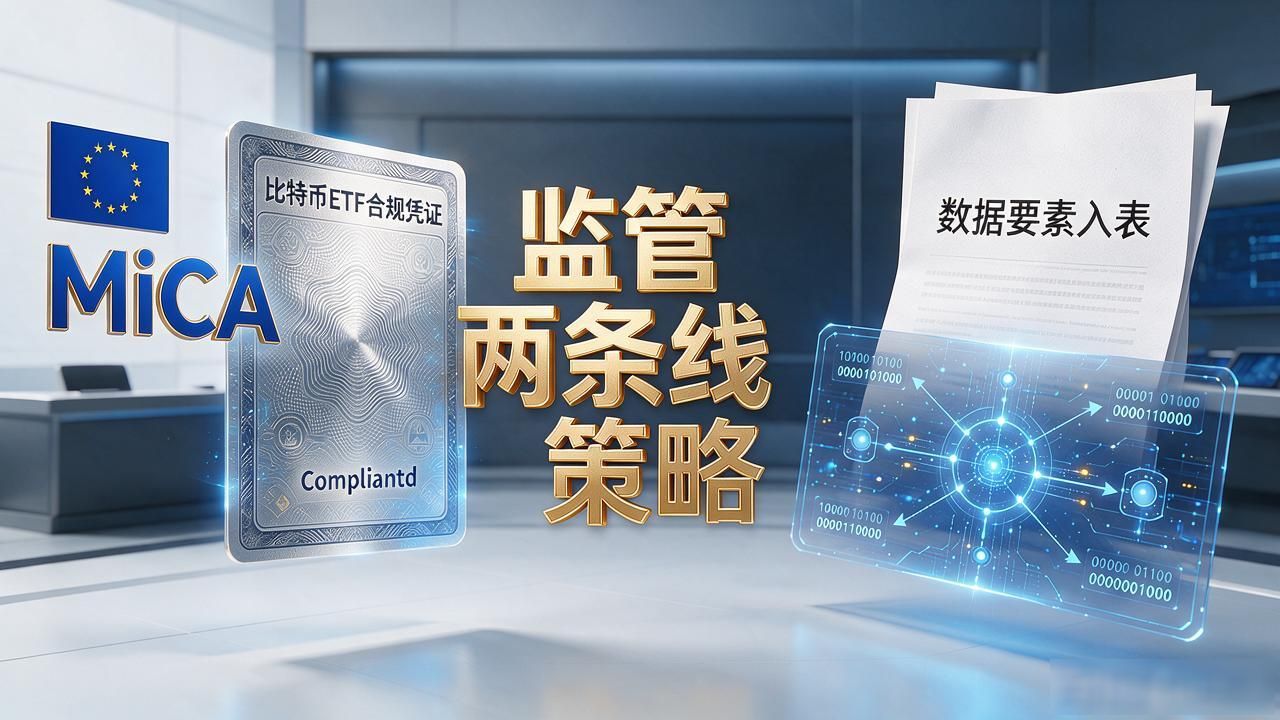
加密资产这边,欧盟MiCA框架已经全面生效,比特币ETF在多个成熟市场完成合规化。国内对虚拟货币交易仍然维持禁止立场数字货币金融政策研究,但数据要素入表和区块链底层技术的金融应用被单独拆分出来鼓励。监管的"两条线"策略——打击投机、保留技术——成为各国政策的共同底色。
对普通人来说,最直接的体感是支付端的摩擦成本在降低。数字人民币的匿名钱包加上分级限额,既保护隐私又给反洗钱留了口子。但理财端,银行如果开始用CBDC智能合约做定向收益产品,投资门槛和流动性规则都会重写,过去那套"买基金看收益"的框架要更新。
我常问身边同事一个问题:如果明年你的工资直接以CBDC形式发放,你第一件事会做什么?有人说是存,有人说是自动定投。但更深层的问题是数字货币金融政策怎么变?一文讲清监管新风向和个人投资该注意什么,当货币本身变成可编程的金融工具,我们理解"钱"的方式要彻底换一套。你觉得,未来"持有货币"和"持有金融产品"的边界还会存在吗?
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!