
央行数字货币体系特点:法偿货币、双层运营,不是官方版支付宝
导读:央行数字货币体系特点:法偿货币、双层运营,不是官方版支付宝支付宝微信做不到这种切割——它们掌握你的全部身份,而央行数字货币把管不管和怎么管分得很清楚。还有一点常被忽略:数字人民币是法偿货币,不是平台积分。...
央行数字货币体系特点:法偿货币、双层运营,不是官方版支付宝
做了八年银行清算系统,2022年参与数字人民币试点测试后,我最大的感受是:央行数字货币体系根本不是一个"官方支付宝"央行数字货币体系特点:法偿货币、双层运营,不是官方版支付宝,它重构的是货币的发行、流通和回收整条链路。理解它,得跳出"支付工具"的框架,回到货币基础设施本身去看。
最核心的设计是双层运营架构。央行管发行和回收,商业银行和运营机构管钱包开立、兑换、商户受理。这和纸币时代"央行印钱、银行兑钱"的路子一脉相承,只是把柜台搬到了线上,也省掉了央行直接对接几亿终端的运维负担。
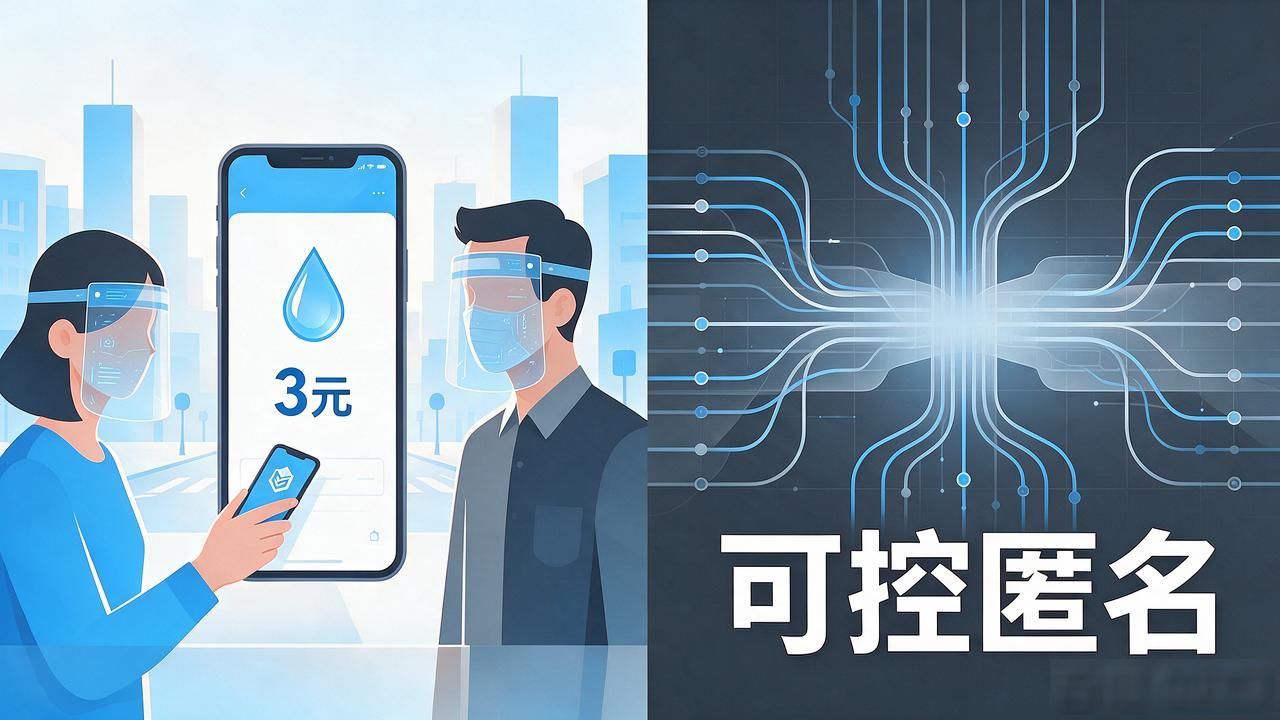
第二个关键特点是可控匿名。三块钱买瓶水,商家看不到你是谁;大额或异常资金流动,央行依法可以追溯。既保住了日常支付隐私,又堵了洗钱逃税的口子。支付宝微信做不到这种切割——它们掌握你的全部身份,而央行数字货币把"管不管"和"怎么管"分得很清楚。
还有一点常被忽略:数字人民币是法偿货币,不是平台积分。你拿它付款,商家没有理由拒收,这和微信余额"理论上可以拒绝"完全不同。它直接记在央行负债表上央行数字货币体系特点,不经过商业机构的信用中介,底层信任锚是国家信用。哪怕某家运营机构经营出了问题,你的钱也不会跟着平台跑。
目前试点已经覆盖几十个城市,跨境场景也在试。我很好奇,当你手里同时揣着数字人民币钱包和几个支付App时,你会更依赖哪个?是法偿性的安全感赢了,还是"扫一扫"的习惯赢了?
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!