
央行数字货币挂钩是怎么个原理,跟法定人民币和银行体系啥关系
导读:央行数字货币挂钩是怎么个原理,跟法定人民币和银行体系啥关系央行数字货币挂钩这个概念,很多人听过但说不清。数字人民币每发放一元,商业银行在央行账户里就锁定一元准备金。这意味着数字人民币的底层锚定的是央行的负债,跟过去金本位锚黄金一个道理,只不过锚变成了央行信用。纸钞停用后,数字钱包里的余额照样能在ATM换现金,央行不会因为你用数字方式就否定物理货币的流通权。...
央行数字货币挂钩是怎么个原理,跟法定人民币和银行体系啥关系
央行数字货币挂钩这个概念,很多人听过但说不清。简单讲,就是数字人民币和银行体系、支付系统之间的绑定机制,不是凭空造钱央行数字货币挂钩是怎么个原理,跟法定人民币和银行体系啥关系,而是把法币信用"搬"进数字通道里。
挂钩的核心逻辑是1:1准备金映射。数字人民币每发放一元,商业银行在央行账户里就锁定一元准备金。这意味着数字人民币的底层锚定的是央行的负债,跟过去金本位锚黄金一个道理,只不过锚变成了央行信用。你刷的数字钱包余额,背后不是某家银行的商业信用,而是国家储备。
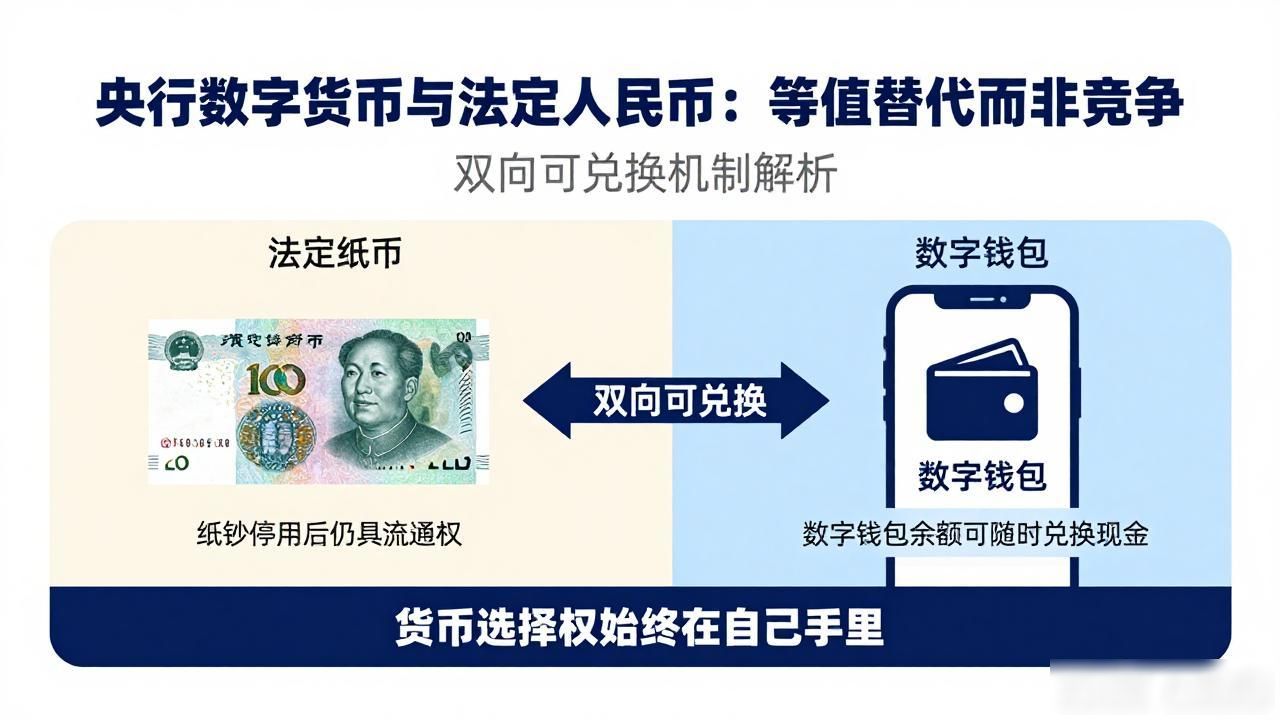
跟法定纸币的关系上,两者是等值替代而非竞争。纸钞停用后,数字钱包里的余额照样能在ATM换现金,央行不会因为你用数字方式就否定物理货币的流通权。这种双向可兑换机制保证了不会出现"被迫接受数字货币"的情况,货币选择权还在自己手里。
落到实际场景,挂钩解决了跨境支付里最头疼的"货币主权"问题。比如东南亚商户收了一笔数字人民币,资金清算回境内央行体系,不经过SWIFT那一长串中间行。贸易结算周期从T+2压到秒级,汇兑成本直接砍掉大半,这对做外贸的小企业是实打实的降本。
对普通用户来说,最直观的变化是:发工资、交房租、扫码买咖啡,账本上多了个"数字人民币"选项,余额和银行卡互通,不用额外注册一堆App。它不是要替代你的现金央行数字货币挂钩,而是多一条更干净、更可控的支付路径。
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!